


Key Takeaways
Upah adalah kompensasi yang diberikan kepada pekerja atas kontribusi tenaga, waktu, dan keahlian dalam menjalankan tugasnya berdasarkan kesepakatan kerja atau aturan perusahaan.
Terdapat berbagai jenis sistem upah yang berlaku di Indonesia, antara lain adalah upah berdasarkan satuan waktu, upah borongan, dan upah kesatuan hasil.
Kebijakan Sistem upah Indonesia untuk mewujudkan kehidupan yang layak bagi semua pekerja di Indonesia telah diatur dalam Undang-Undang Nomor 11 Tahun 2020 dan PP 36 Tahun 2021.
Melalui software HR untuk manajemen karyawan, rincian slip gaji dapat diakses secara transparan oleh staf, yang pada akhirnya meningkatkan loyalitas dan kepuasan kerja mereka.
Bagian berikut menjelaskan alur kerja, kriteria evaluasi, dan langkah praktis selanjutnya.
Mengapa Sistem Upah Perlu Dievaluasi Perusahaan?
Sistem upah adalah cara perusahaan menentukan dasar dan penghitungan imbalan kerja karyawan. Pilih dasar pembayaran sesuai pekerjaan, lalu evaluasi pengelolaannya dari data sumber hingga pembayaran.
Evaluasi perlu mencakup hubungan antara kontrak, kehadiran, komponen gaji, dan slip. Data kehadiran yang terpisah menyulitkan pencocokan ketika muncul perbedaan penghitungan. Perubahan tunjangan juga perlu memiliki tanggal berlaku yang jelas.
Mulailah dengan memeriksa penyebab koreksi slip pada periode sebelumnya. Bedakan kesalahan data sumber, pengaturan komponen, dan proses pemeriksaan. Dengan begitu, kebutuhan perbaikan dapat dirumuskan secara konkret.
HashMicro mengalirkan hari kerja, cuti tidak dibayar, dan lembur disetujui ke slip. Perlakuan setiap komponen tetap perlu dicocokkan dengan konfigurasi perusahaan. Keterhubungan data menjadi bagian penting dalam evaluasi pengelolaan upah.
Bedakan Dasar Pengupahan, Periode Bayar, dan Insentif
Dasar pengupahan menjelaskan acuan penghitungan imbalan kerja karyawan. Periode pembayaran menjelaskan kapan perusahaan membayarkan hasil penghitungan tersebut. Insentif merupakan komponen tambahan yang perlu diperiksa secara terpisah.
Pasal 14 PP Nomor 36 Tahun 2021 tentang Pengupahan membedakan upah berdasarkan satuan waktu dan satuan hasil. Pemilihan metode juga perlu mempertimbangkan ketentuan pengupahan lainnya. Periksa naskah dasar beserta perubahannya sebelum menetapkan kebijakan perusahaan.
| Dasar pengupahan | Data yang dibutuhkan | Contoh pekerjaan | Risiko pengukuran |
|---|---|---|---|
| Satuan waktu | Tarif, waktu kerja, jadwal, dan kehadiran | Administrasi dengan jadwal kerja tertentu | Jam kerja tercatat tanpa pemeriksaan jadwal |
| Satuan hasil | Tarif satuan, hasil diterima, dan kriteria mutu | Pekerjaan produksi dengan keluaran terukur | Jumlah hasil dihitung tanpa pemeriksaan kualitas |
| Borongan menurut lingkup pekerjaan | Kesepakatan pekerjaan, hasil, nilai, dan status hubungan hukum | Penyelesaian paket pekerjaan yang disepakati | Pembayaran pekerja tercampur dengan tagihan penyedia jasa |
Pasal 15 PP Nomor 36 Tahun 2021 mengatur satuan waktu per jam, harian, atau bulanan. Pasal 16 ayat (1) membatasi penetapan upah per jam untuk pekerja paruh waktu. Saat mengevaluasi payroll, catat satuan penghitungan dan jadwal pembayaran secara terpisah.
Istilah borongan perlu dibaca bersama bentuk hubungan hukumnya. Pasal 1 angka 15 UU Nomor 13 Tahun 2003 mendefinisikan hubungan kerja berdasarkan perjanjian kerja. Unsurnya meliputi pekerjaan, upah, dan perintah. Periksa unsur tersebut saat membedakan pekerja perusahaan dari penyedia jasa independen.
Bonus atau premi ditempatkan sebagai komponen tambahan sesuai pengaturan yang berlaku. Keduanya tidak perlu disejajarkan dengan dasar pengupahan waktu dan hasil. Struktur dan skala upah juga membahas susunan pengupahan, bukan periode pembayaran.

Enam Pertanyaan untuk Mengevaluasi Pengelolaan Upah
Evaluasi payroll sebaiknya menggunakan pertanyaan yang bisa dibuktikan melalui contoh transaksi. Mintalah penjelasan sampai hubungan data sumber dan hasil akhirnya terlihat. Jawaban umum tentang kemudahan penggunaan belum menjelaskan ketepatan penghitungan.
| Pertanyaan | Jawaban yang baik | Tanda bahaya |
|---|---|---|
| Apakah komponen slip dapat ditelusuri? | Kontrak, komponen gaji, kehadiran, lembur, dan pinjaman dapat dicocokkan. | Angka hanya disalin dari bulan sebelumnya. |
| Bagaimana lembur dan cuti tidak dibayar masuk ke slip? | Data kehadiran dan lembur disetujui menjadi dasar penghitungan. | Input diulang tanpa pencocokan sumber. |
| Bagaimana konfigurasi PPh 21 dan BPJS diperiksa? | Tarif, kategori, dasar penghitungan, dan batas iuran ditinjau sebelum digunakan. | Konfigurasi dianggap selalu mengikuti perubahan aturan. |
| Bisakah slip diperiksa sebelum finalisasi? | Slip individual dan pengecualian ditinjau sebelum jurnal diposting. | Hasil langsung difinalisasi tanpa pemeriksaan. |
| Bagaimana pembayaran diteruskan ke bank? | Ekspor berkas, pemrosesan bank, dan pemeriksaan hasil dijelaskan terpisah. | Ekspor berkas dianggap sebagai bukti transfer berhasil. |
| Bisakah biaya payroll direkonsiliasi? | Bruto, kontribusi perusahaan, potongan, dan neto dibedakan. | Biaya perusahaan disamakan dengan gaji bersih. |
HashMicro menyediakan peninjauan slip individual dan pengecualian sebelum finalisasi. Tahap ini mendahului pemostingan jurnal payroll. Gunakan kesempatan tersebut untuk mencocokkan hasil dengan data sumber.
Catat jawaban beserta contoh yang ditunjukkan selama evaluasi. Tanyakan bagaimana selisih ditemukan dan siapa yang menanganinya. Perbandingan menjadi lebih jelas ketika setiap pilihan menghadapi skenario serupa.
Berikan perhatian khusus pada batas antara penghitungan dan pembayaran. Berkas yang selesai dibuat belum membuktikan rekening karyawan sudah menerima dana. Bukti pemrosesan bank tetap diperlukan dalam pemeriksaan pembayaran.
Integrasi Data yang Perlu Diuji Sebelum Memilih Payroll
Uji hubungan data dari kontrak sampai berkas pembayaran bank. Mulailah dengan komponen gaji, jadwal, kehadiran, cuti, lembur, dan pinjaman. Lanjutkan pencocokan ke slip serta pencatatan biaya.
Jadwal kerja membantu pemeriksa memahami data kehadiran sesuai pola operasional. Pembahasan pengaturan jadwal kerja roster relevan bagi perusahaan dengan pergantian jadwal. Gunakan jadwal yang berlaku ketika menilai keterlambatan atau ketidakhadiran.
Persetujuan cuti dan perlakuan upah merupakan pemeriksaan berbeda. Persetujuan menjelaskan status permohonan, sedangkan perlakuan upah mengikuti jenis cutinya. Jangan menggolongkan seluruh ketidakhadiran sebagai cuti tidak dibayar.
Periksa klasifikasi cuti bersama dokumen dan kebijakan yang relevan. Pembahasan ketentuan cuti sakit karyawan membantu membedakan kebutuhan pencatatan tersebut. Pastikan kode cuti dapat dijelaskan oleh pengelola payroll.
Untuk pengujian, ubah data lembur yang sudah disetujui sebelum finalisasi. Cocokkan perubahan penghitungan dengan jam dan tarif yang digunakan. Catat pula apakah perubahan memerlukan penghitungan ulang.
Dalam HashMicro, lembur yang disetujui dari kehadiran mengalir ke slip. Cuti tidak dibayar juga menjadi masukan penghitungan slip. Uji pengaruh keduanya menggunakan data perusahaan yang sudah diperiksa.
Terakhir, cocokkan total slip dengan jurnal dan berkas bank. Periksa identitas penerima serta nominal pembayaran yang diteruskan. Masing-masing keluaran harus dapat dijelaskan melalui sumber yang sama.
Periksa Dampak PPh 21, BPJS, THR, dan Pencatatan Biaya
Dasar upah, penghasilan bruto, potongan, dan penghasilan bersih memiliki fungsi berbeda. Kontribusi pemberi kerja juga perlu dipisahkan dari potongan pekerja. Pemisahan ini membantu pemeriksaan pajak, iuran, serta biaya perusahaan.
PPh 21
PMK tentang pemotongan PPh 21 berlaku sejak awal Januari 2024. Untuk pegawai tetap, TER bulanan digunakan pada masa selain masa pajak terakhir. Masa pajak terakhir menggunakan penghitungan kembali berdasarkan tarif Pasal 17.
TER bukan pajak tahunan final bagi pegawai tetap. Contoh bruto Rp8.000.000 belum cukup untuk menentukan potongan pajaknya. Kategori TER dan komponen penghasilan perlu diketahui terlebih dahulu.
BPJS
Bedakan administrasi BPJS Kesehatan dan BPJS Ketenagakerjaan ketika memeriksa payroll. Catat bagian pekerja dan pemberi kerja secara terpisah. Cocokkan dasar iuran serta batasnya dengan program dan ketentuan yang berlaku.
Sebagai ilustrasi pencatatan, kontribusi perusahaan dapat dimisalkan sebesar Rp400.000. Angka ilustratif tersebut bukan tarif ataupun hasil penghitungan BPJS. Nilainya membantu menunjukkan perbedaan kontribusi perusahaan dan potongan pekerja.
THR keagamaan
Permenaker tentang THR keagamaan berlaku sejak Maret 2016. Pekerja dengan masa kerja terus-menerus minimal satu bulan berhak memperoleh THR. Masa kerja minimal dua belas bulan memperoleh sebesar satu bulan upah.
Masa kerja kurang dari dua belas bulan dihitung proporsional. Rumusnya masa kerja dibagi dua belas, kemudian dikalikan satu bulan upah. Dasarnya berupa upah tanpa tunjangan atau upah pokok beserta tunjangan tetap.
Misalnya, masa kerja enam bulan dengan dasar upah Rp6.000.000. Penghitungan proporsionalnya menghasilkan THR sebesar Rp3.000.000. Pembayaran dilakukan paling lambat tujuh hari sebelum hari raya keagamaan.
Pencatatan biaya
Pisahkan beban gaji bruto dari beban kontribusi pemberi kerja. Bedakan pula utang pajak, utang iuran, dan utang gaji neto. Cicilan pinjaman karyawan perlu dicocokkan dengan saldo piutangnya.
HashMicro menghitung PPh 21 dan bagian BPJS melalui konfigurasi Indonesia. Tarifnya berupa konfigurasi yang perlu dipelihara, bukan angka yang selalu tetap. Pemeriksaan konfigurasi tetap diperlukan sebelum hasil digunakan.
KPI untuk Menilai Akurasi dan Biaya Pengupahan
Gunakan KPI untuk menilai hasil pengelolaan upah antarperiode. Tetapkan sumber data dan cara pencatatan yang konsisten. Perubahan definisi akan menyulitkan pembacaan tren perusahaan.
| KPI | Rumus | Data sumber | Keputusan yang dibantu |
|---|---|---|---|
| Akurasi payroll | Payslips without correction / total payslips | Daftar slip dan catatan koreksi | Menentukan bagian proses yang perlu diperbaiki |
| Rasio lembur | Overtime hours / regular hours | Jam lembur dan jam kerja reguler | Meninjau kebutuhan kapasitas dan pembagian kerja |
| Biaya payroll terhadap pendapatan | Total employer payroll cost / revenue | Biaya payroll perusahaan dan pendapatan | Menilai perkembangan biaya tenaga kerja |
Akurasi payroll membandingkan slip tanpa koreksi dengan keseluruhan slip. Rasio lembur membandingkan jam lembur dengan jam kerja reguler. Rasio biaya membandingkan biaya payroll pemberi kerja dengan pendapatan.
Biaya pemberi kerja mencakup bruto dan kontribusi pemberi kerja. Gaji bersih tidak dapat menggantikan komponen biaya tersebut. Gunakan periode pencatatan yang konsisten ketika membandingkan biaya dan pendapatan.
Mulailah dari tren internal tanpa menetapkan tolok ukur industri sembarangan. Ketika akurasi turun, telusuri jenis koreksi sebelum mengambil keputusan. Ketika rasio lembur berubah, periksa juga perubahan volume pekerjaan.
Bagaimana HashMicro Mengelola Alur Pengupahan?
HashMicro menyusun slip melalui payroll run, kemudian menyediakan peninjauan sebelum finalisasi. Finalisasi memposting jurnal payroll, lalu tersedia ekspor berkas transfer bank. Penghitungan tetap bergantung pada data dan konfigurasi yang digunakan.
Alur tersebut membantu menjelaskan hubungan tahapan pengelolaan upah. Perusahaan dapat mengevaluasi pengelolaan HR dan payroll terintegrasi melalui skenario kerja nyata. Fokuskan pemeriksaan pada komponen yang benar-benar digunakan perusahaan.
- Periksa komponen dan periode. Tinjau komponen gaji, paket gaji, serta periode slip sebelum penghitungan.
- Buat payroll run. Hasilkan slip dari upah, kehadiran, cuti tidak dibayar, lembur, pinjaman, dan komponen wajib terkonfigurasi.
- Tinjau hasil individual. Periksa slip serta pengecualian sebelum melanjutkan finalisasi payroll.
- Finalisasi payroll. Finalisasi memposting jurnal payroll untuk pencatatan akuntansi.
- Ekspor berkas bank. Berkas transfer bank menjadi keluaran untuk proses pembayaran berikutnya.
Masukan kehadiran mencakup hari kerja dan cuti tidak dibayar. Lembur yang disetujui juga mengalir ke slip HashMicro. Cocokkan hasilnya dengan catatan sumber sebelum finalisasi.
Penghitungan PPh 21 dan BPJS mengikuti konfigurasi Indonesia dalam HashMicro. Pengaturan tersebut mencakup tarif dan bagian iuran pekerja serta pemberi kerja. Kesesuaian konfigurasi perlu diperiksa terhadap aturan yang digunakan perusahaan.
Ekspor berkas bank perlu dibedakan dari keberhasilan transfer. Lanjutkan pemeriksaan melalui proses bank serta hasil pembayaran. Simpan bukti agar selisih pembayaran bisa ditelusuri kembali.
Tahukah Anda?
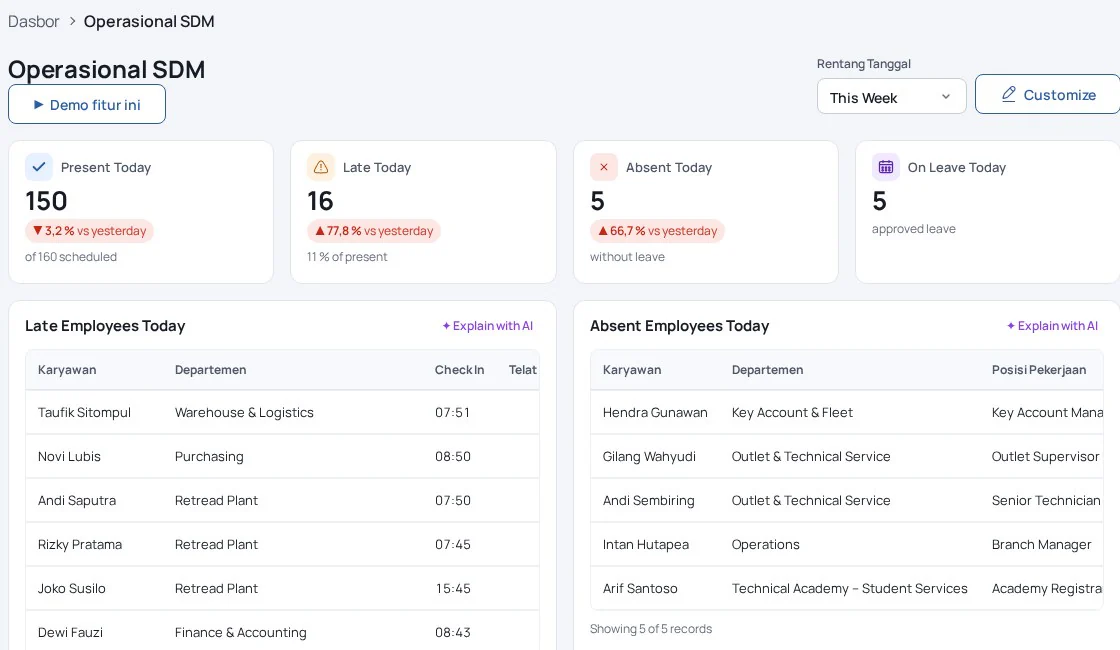
Dengan software HR HashMicro berbasis AI, Anda dapat mengecek dan menyetujui cuti hanya lewat chatbox, mengelola reimburse dengan mudah, dan membuat laporan cuti instan. Permudah pengelolaan karyawan dengan software HR HashMicro!
Dapatkan demo gratis sekarang!
Siapkan Data dan Skenario Uji Sebelum Implementasi
Persiapan implementasi dimulai dari data yang lengkap dan dapat dicocokkan. Tetapkan penanggung jawab data sumber serta pemeriksaan konfigurasi. Pembagian tanggung jawab perlu jelas sebelum penggunaan operasional.
- Data karyawan, kontrak, tanggal berlaku, dan komponen gaji dalam rupiah.
- Periode payroll, jadwal kerja, kehadiran, serta lembur yang disetujui.
- Jenis cuti, periode cuti, dan perlakuan pengupahannya.
- Saldo pinjaman karyawan, jadwal cicilan, serta rekening penerima pembayaran.
- Identitas perpajakan, status terkait penghitungan pajak, dan nomor kepesertaan BPJS.
Siapkan skenario karyawan dengan cuti tidak dibayar dan lembur disetujui. Tambahkan cicilan pinjaman agar potongannya dapat dicocokkan. Pisahkan angka contoh dari data operasional sebenarnya.
Misalnya, gunakan komponen gaji Rp7.000.000 dan cicilan pinjaman Rp500.000. Tentukan data lembur serta cuti sebelum menghitung hasil pembanding. Contoh ini menguji keterlacakan komponen, bukan menetapkan tarif pemotongan.
Bandingkan hasil penghitungan, slip, jurnal, dan berkas pembayaran bank. Catat penyebab setiap selisih, kemudian perbaiki sumber datanya. Ulangi skenario terkait setelah perbaikan sebelum beralih ke penggunaan operasional.

Tentukan Kebutuhan Payroll dari Masalah yang Terukur
Pilih pengelolaan payroll berdasarkan dasar pengupahan dan kerumitan data perusahaan. Periksa frekuensi koreksi, kebutuhan rekonsiliasi, serta kewajiban pengupahan Indonesia. Hubungkan setiap kebutuhan dengan masalah yang bisa ditunjukkan melalui catatan.
Gunakan checklist untuk menyusun pertanyaan saat membandingkan pilihan. Gunakan KPI untuk menilai perubahan setelah proses diperbaiki. Jangan menjadikan kelengkapan daftar fitur sebagai satu-satunya dasar keputusan.
Bawa contoh kontrak, komponen gaji, dan skenario pengecualian saat berdiskusi. Sertakan pula kebutuhan pencocokan jurnal serta proses pembayaran bank. Hasil diskusi akan lebih konkret jika contoh datanya jelas.
Prioritaskan persoalan yang memengaruhi ketepatan penghitungan dan pemeriksaan pembayaran. Diskusikan kebutuhan pengelolaan upah perusahaan Anda bersama tim HashMicro.
Kesimpulan
Mulai dari kebutuhan alur kerja dan kontrol yang paling penting bagi tim Anda. Uji kebutuhan tersebut dengan contoh transaksi yang relevan sebelum menentukan langkah berikutnya.
Pertanyaan Umum tentang Sistem Upah
Apa yang dimaksud dengan sistem upah?
Sistem upah merupakan cara perusahaan menentukan dasar dan penghitungan imbalan kerja. Dasar pengupahan perlu dibedakan dari periode pembayaran serta komponen tambahan. Pemisahan tersebut membantu menjelaskan asal setiap angka dalam slip.
Apa perbedaan upah berdasarkan waktu dan hasil?
Pasal 14–15 PP Nomor 36 Tahun 2021 mengatur satuan waktu per jam, harian, atau bulanan. Pasal 18 mengatur satuan hasil sesuai hasil pekerjaan yang disepakati. Penerapannya perlu diperiksa bersama ketentuan pengupahan dan hubungan kerja yang berlaku.
Apakah semua cuti mengurangi upah karyawan?
Tidak, perlakuan seluruh jenis cuti tidak boleh disamaratakan. Pasal 93 ayat (2) huruf g UU Nomor 13 Tahun 2003 mewajibkan pembayaran upah saat pekerja melaksanakan hak istirahat. Bedakan hak tersebut dari cuti tidak dibayar sebelum menghitung slip.
Mengapa biaya payroll berbeda dari gaji bersih?
Biaya perusahaan mencakup gaji bruto dan kontribusi pemberi kerja. Gaji bersih merupakan jumlah setelah potongan yang dibayarkan kepada karyawan. Karena komponennya berbeda, keduanya harus diperiksa secara terpisah.
Apakah ekspor berkas payroll berarti gaji sudah ditransfer?
Ekspor berkas payroll belum membuktikan bahwa transfer sudah berhasil. Berkas tersebut merupakan keluaran untuk proses pembayaran melalui bank. Pemeriksa tetap perlu mencocokkan hasil pemrosesan dan bukti pembayarannya.
FAQ
Faktor-faktor yang mempengaruhi upah tenaga kerja meliputi tingkat pendidikan dan keterampilan karyawan, pengalaman kerja, permintaan dan penawaran di pasar tenaga kerja, lokasi geografis, serta sektor industri tempat karyawan bekerja. Selain itu, faktor-faktor seperti inflasi dan kebijakan pemerintah juga dapat mempengaruhi besaran upah.
Sistem pengupahan yang benar harus transparan, adil, dan sesuai dengan regulasi yang berlaku. Ini mencakup penerapan prinsip dasar seperti kesetaraan dalam upah, penghitungan gaji yang akurat berdasarkan jam kerja atau hasil kerja, serta pemberian tunjangan dan bonus yang relevan. Sistem tersebut juga harus mencakup proses evaluasi berkala untuk memastikan bahwa upah tetap kompetitif dan sesuai dengan perkembangan industri.
Pemberian upah kepada karyawan memiliki beberapa fungsi, antara lain sebagai Sumber pendapatan untuk memenuhi kebutuhan hidup pekerja dan keluarganya, Alat motivasi untuk meningkatkan produktivitas dan kinerja karyawan, dan alat untuk menjaga kesejahteraan karyawan serta mendukung keberhasilan dan pertumbuhan perusahaan.
Tujuan upah mencerminkan hal-hal yang ingin dicapai oleh perusahaan dan karyawan dalam hubungan kerja. Berikut adalah beberapa tujuan utama dari sistem pengupahan:Menjamin kesejahteraan karyawan, Mendorong produktivitas dan kinerja, Menarik dan memperhatahankan talenta, Menciptakan keadilan, dan untuk Mematuhi regulasi dan hukum.